

I Sei Metodi Biagetti: la Collana Completa per Azioni, ETF, Conti, Broker e Prestiti
In circa un anno di lavoro ho sviluppato sei metodi proprietari dedicati all’analisi di azioni, ETF, conti correnti, conti deposito, broker online e prestiti personali. Sono nati dall’esigenza di trasformare oltre dieci anni di attività editoriale e di osservazione dei mercati in procedure ordinate, trasparenti e replicabili. I primi quattro sono già raccolti in altrettanti libri su Amazon; gli ultimi due, dedicati a broker e prestiti, hanno completato da poco la fase di test editoriale e usciranno a breve anche loro in formato libro, sia su Amazon sia su Google Libri.
Non ho realizzato questi framework completamente da solo. Sono stati fondamentali il confronto quotidiano con i miei amici e collaboratori del Network Economia Italiacom e il supporto dell’intelligenza artificiale, utilizzata per verificare formule, confrontare scenari, individuare incoerenze e sottoporre ogni modello a numerosi test.
L’intelligenza artificiale non ha sostituito la mia valutazione finanziaria, ma mi ha consentito di esaminare più rapidamente quantità di dati e variabili che, con strumenti tradizionali, avrebbero richiesto tempi molto più lunghi. La decisione sui criteri, sui pesi e sull’interpretazione dei risultati è rimasta invece interamente umana.
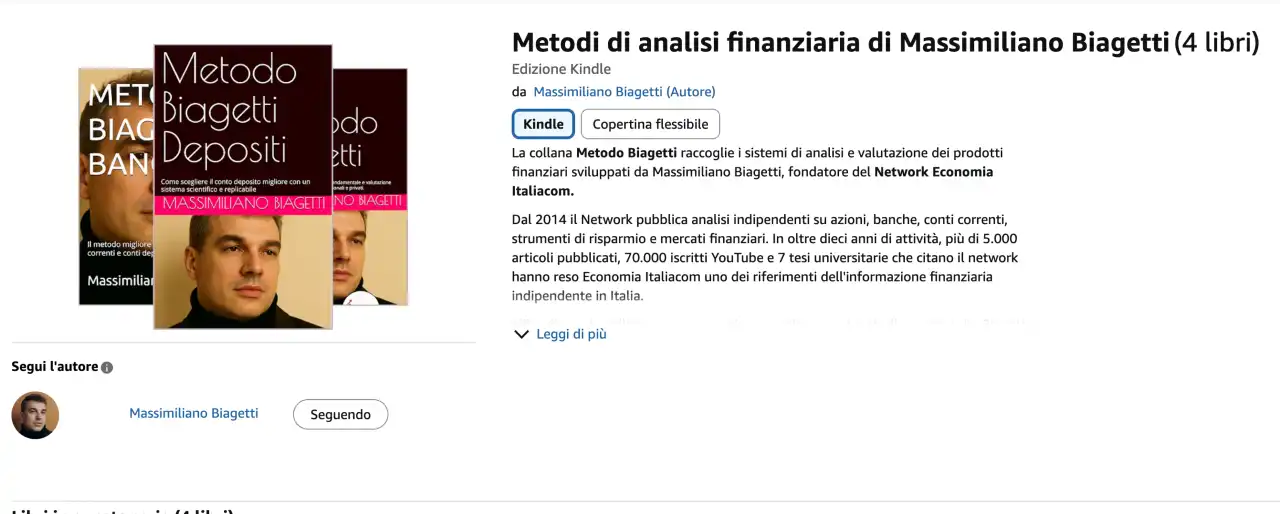
Da questo lavoro sono nati sei libri
- Metodo Biagetti per Azioni (seconda edizione, migliorata in tutto);
- Metodo Biagetti ETF e CORE-Matrix Score;
- Metodo Biagetti Banche per i conti correnti;
- Metodo Biagetti Depositi per i conti deposito;
- Metodo Biagetti Broker per il confronto tra broker online;
- Metodo Biagetti Prestiti per il confronto tra prestiti personali.
La raccolta completa dei libri sui miei metodi di analisi finanziaria è disponibile su Amazon, cercando semplicemente “Metodo Biagetti”. Una notizia in più: l’intera collana uscirà a breve anche su Google Libri, per chi preferisce quel formato o quell’ecosistema di lettura.
C’è poi un secondo aggiornamento che riguarda chi ha già letto i primi libri. Sul modello di quanto fatto con il Metodo Biagetti Evo, arrivato da poco alla sua seconda edizione (Evo 2), stiamo lavorando ad aggiornamenti analoghi anche per gli altri metodi della collana: ETF, Banche, Depositi, Broker e Prestiti riceveranno nei prossimi mesi una revisione con gli stessi obiettivi già applicati alle azioni, più semplicità d’uso e maggiore precisione nel giudizio finale, mantenendo però la stessa struttura di fondo.
Sei prodotti finanziari, sei metodi differenti
L’idea di fondo è semplice: non si può giudicare qualsiasi prodotto finanziario con la stessa griglia. Un’azione contiene variabili industriali, finanziarie, macroeconomiche e comportamentali difficilmente comprimibili in un’unica formula. Un ETF, un conto corrente, un conto deposito, un broker o un prestito personale, invece, possono essere confrontati mediante criteri più standardizzati: costi reali, condizioni contrattuali, regolamentazione, trasparenza.
| Metodo | Ambito | Struttura | Risultato |
| Metodo Biagetti Evo 2 | Azioni quotate | 12 blocchi qualitativi e quantitativi | Rating da 1 a 5 stelle |
| Metodo Biagetti ETF | ETF | CORE-Matrix Score in 4 aree | Punteggio su 100 |
| Metodo Biagetti Banche | Conti correnti | 12 criteri in 4 macro-aree | Punteggio su 100 |
| Metodo Biagetti Depositi | Conti deposito | 5 criteri ponderati | Punteggio su 100 |
| Metodo Biagetti Broker | Broker online | 12 criteri in 4 macro-aree | Punteggio su 100 |
| Metodo Biagetti Prestiti | Prestiti personali | 12 criteri in 4 macro-aree | Punteggio su 100 |
La filosofia comune consiste nel passare da un’opinione generica a un giudizio motivato. Ogni valutazione deve poter essere spiegata, aggiornata e, almeno in parte, replicata da un altro analista utilizzando gli stessi dati.
Metodo Biagetti per Azioni (Evo 2): il progetto più difficile, ora alla seconda edizione
Il libro Metodo Biagetti per Azioni è già disponibile su Amazon nella sua seconda edizione, migliorata in tutto rispetto alla prima: è il primo caso, tra i sei metodi, in cui l’aggiornamento non è più un progetto in corso ma un libro già pubblicato.
Il metodo dedicato alle azioni è stato nettamente il più difficile da sviluppare, ed è anche l’unico ad aver già ricevuto un aggiornamento sostanziale. Una società quotata non è un prodotto standardizzato: è un organismo economico che cambia nel tempo, reagisce al ciclo, investe capitale, assume debiti, modifica la propria strategia e compete con altre imprese.
La versione originale analizzava dodici aree: tesi d’investimento, confronto con i concorrenti, qualità del business, redditività del capitale e WACC, allocazione del capitale, catalizzatori, valutazione, aspettative implicite nel prezzo, scenari Bear/Base/Bull, rischi, qualità del management, edge analitico. Il punto centrale restava la relazione tra ROIC e WACC. Un’impresa crea valore quando il rendimento prodotto sul capitale investito supera stabilmente il costo complessivo delle risorse finanziarie:
Creazione di valore = ROIC − WACC
Una società con ROIC del 16% e WACC dell’8% possiede uno spread economico positivo di otto punti percentuali. Questo dato, tuttavia, non rende automaticamente conveniente il titolo: se la quotazione incorpora già crescita, margini e ritorni sul capitale eccezionali, anche un’azienda eccellente può rappresentare un investimento poco attraente. Per questo il metodo confronta sempre fondamentali e aspettative, leggendo il prezzo non come un semplice multiplo ma come la sintesi delle previsioni che il mercato sta già scontando.
Proprio perché il metodo azionario era il più complesso, è stato il primo a ricevere una revisione, oggi già in uso su tutti gli articoli di analisi del network: il Metodo Biagetti Evo 2. La semplificazione non ha ridotto la profondità dell’analisi: ha eliminato sovrapposizioni, distinto meglio le variabili decisive da quelle secondarie e reso più chiaro il passaggio dai dati alla valutazione. La nuova versione attribuisce maggiore peso a qualità e sostenibilità del ROIC, sensitività del fair value rispetto a WACC e crescita terminale, aspettative già incorporate nella quotazione, capacità del management di allocare il capitale, differenza tra crescita contabile e crescita del valore per azione, catalizzatori realmente misurabili, margine di incertezza dichiarato esplicitamente, bias psicologici dell’investitore e una scorecard quantitativa unificata che sintetizza il giudizio finale.
Metodo Biagetti ETF: il CORE-Matrix Score
Per gli ETF ho sviluppato il CORE-Matrix Score, un sistema quantitativo che assegna un punteggio su 100 attraverso quattro pilastri:
| Area | Peso |
| Replica e costo totale | 25% |
| Diversificazione e concentrazione | 30% |
| Resilienza | 25% |
| Liquidità e qualità del tracking | 20% |
Il metodo non si ferma al TER. Il costo dichiarato rappresenta soltanto una delle componenti dell’efficienza: bisogna considerare tracking difference, spread denaro-lettera, liquidità, concentrazione nelle prime posizioni, stabilità della replica ed eventuali rischi di controparte. Un ETF con TER dello 0,12% e tracking difference dello 0,30% può risultare meno efficiente di un prodotto con TER dello 0,20% e tracking difference dello 0,17%: il vero costo per l’investitore non è soltanto quello indicato nel prospetto, ma la performance effettivamente persa rispetto all’indice.
Il punteggio finale determina cinque classi, da Core Elite a Non Consigliato. Il CORE-Matrix non cerca di prevedere se l’indice salirà: valuta se l’ETF costituisce un veicolo efficiente per ottenere l’esposizione desiderata.
Metodo Biagetti Banche: analizzare realmente un conto corrente
Il Metodo Biagetti Banche valuta i conti correnti attraverso dodici criteri, distribuiti in quattro macro-aree:
| Area | Peso |
| Tecnologia e operatività | 35% |
| Costo totale di possesso | 25% |
| Solidità e trasparenza | 20% |
| Servizi accessori | 20% |
Il costo viene misurato attraverso il Total Cost of Ownership: non considero soltanto il canone, ma anche carte, bonifici, prelievi, commissioni, condizioni di azzeramento e servizi eventualmente obbligatori. Un conto presentato come gratuito può diventare costoso se l’utente effettua numerosi prelievi fuori rete o deve pagare separatamente carta e bonifici istantanei; un conto con canone, al contrario, può essere competitivo quando comprende servizi bancari e d’investimento che il cliente utilizza realmente. Chi vuole vedere il metodo applicato a un confronto reale può leggere la classifica dei migliori conti correnti con il Metodo Biagetti Banche.
La tecnologia riceve il peso maggiore perché oggi un conto corrente è soprattutto un’infrastruttura digitale. Stabilità dell’app, autenticazione, wallet, sicurezza, onboarding e continuità operativa incidono direttamente sulla qualità del servizio. La solidità bancaria viene esaminata partendo dal CET1 ratio, senza considerarlo però un indicatore sufficiente: quando i dati sono disponibili, è opportuno affiancargli qualità del credito, NPE ratio, leverage ratio, liquidità, trasparenza e modello di business.
Metodo Biagetti Depositi: oltre il tasso pubblicizzato
Il Metodo Biagetti Depositi utilizza cinque criteri:
| Criterio | Peso |
| Rendimento netto reale | 35% |
| Solidità dell’emittente | 25% |
| Liquidabilità e svincolo | 20% |
| Costi complessivi | 15% |
| Operatività e apertura | 5% |
La formula parte dal rendimento lordo e sottrae fiscalità, imposta di bollo e costi collegati: rendimento netto effettivo = interessi lordi × 0,74 − bollo − costi. Su un deposito di 10.000 euro al 3,25% lordo si ottengono 325 euro di interessi; dopo la ritenuta del 26% e un bollo dello 0,20%, il risultato scende a circa 220 euro. Il rendimento realmente incassato è quindi vicino al 2,20%, non al 3,25% pubblicizzato. Se per accedere al deposito è necessario mantenere un conto corrente da 84 euro l’anno, il guadagno si riduce ulteriormente a circa 136 euro: il tasso nominale, preso isolatamente, può fornire un’indicazione fuorviante.
Metodo Biagetti Broker: il costo reale del trading
L’ultimo nato prima dei Prestiti, il Metodo Biagetti Broker applica la stessa logica dei metodi Banche e Depositi al confronto tra piattaforme di trading, con dodici criteri distribuiti in quattro macro-aree: costi di trading (30%), piattaforma e operatività (25%), sicurezza e regolamentazione (25%), servizi accessori e fiscalità (20%).
Anche qui il numero pubblicizzato non basta. Le commissioni per ordine vanno lette insieme ai costi nascosti — cambio valuta, custodia, inattività — e soprattutto al regime fiscale: un broker con IBAN italiano e sostituto d’imposta automatico (regime amministrato) riceve un voto più alto di un broker extra-UE che scarica sull’investitore la compilazione dei quadri RW, RT e RM in dichiarazione dei redditi, anche a parità di commissioni. È un costo reale, spesso ignorato, che il metodo mette sullo stesso piano delle commissioni esplicite.
Metodo Biagetti Prestiti: oltre il TAN pubblicizzato
Il Metodo Biagetti Prestiti è il più recente della collana e affronta un problema specifico del credito al consumo: la distanza tra il tasso reclamizzato e il costo reale. Dodici criteri in quattro macro-aree, con il costo reale del prestito che pesa da solo il 35%: TAEG su un profilo standard, onestà della forbice tra TAN dichiarato e TAEG reale, costi accessori, penali di estinzione anticipata, flessibilità contrattuale, velocità di erogazione, disponibilità di prodotti specializzati come la cessione del quinto.
Il criterio sulla forbice TAN/TAEG è quello che più spesso ribalta la percezione iniziale di un’offerta. Un caso emblematico osservato applicando il metodo: un TAN del 6,89%, il più basso tra i prodotti confrontati, che diventava un TAEG dell’8,50%, tra i più alti del panel, una volta inclusi i costi assicurativi facoltativi. Il tasso nominale da solo, anche qui come per i conti deposito, racconta solo una parte della storia.
L’edge analitico dei miei sei metodi
Per edge analitico intendo la capacità di ricavare una valutazione migliore partendo da informazioni pubbliche disponibili anche agli altri investitori. Non significa possedere notizie riservate, ma organizzare e interpretare i dati in maniera più coerente. Il mio edge principale è procedurale: ogni prodotto viene sottoposto alla stessa sequenza di controlli, riducendo il rischio di dimenticare variabili importanti o modificare i criteri dopo aver già preso una decisione.
Nel Metodo Biagetti Evo 2 l’edge è soprattutto interpretativo: separare la qualità dell’impresa dalla convenienza del titolo, confrontando le stime dell’analista con le aspettative incorporate nella quotazione. Nel CORE-Matrix l’edge è strutturale: TER, tracking difference, spread, concentrazione, replica e liquidità vengono osservati congiuntamente, per individuare costi e rischi che non emergono dalla scheda commerciale dell’ETF.
Nei metodi Banche, Depositi, Broker e Prestiti l’edge è invece contrattuale: le offerte vengono ricostruite includendo fiscalità, condizioni, vincoli, canoni e costi indiretti, con particolare attenzione al divario tra il numero pubblicizzato in homepage e quello che l’utente incontra davvero nel contratto. Esiste infine un edge comportamentale, comune a tutti e sei i metodi: compilare una scorecard prima di decidere limita anchoring, confirmation bias e influenza della narrativa. Se una decisione è basata su criteri scritti, diventa più difficile cambiare retroattivamente la tesi per giustificare una posizione in perdita.
Implicazioni pratiche per l’investitore
I miei metodi non promettono rendimenti e non eliminano l’incertezza. Servono a rendere il processo decisionale più disciplinato, verificabile e aggiornabile. Un metodo produce un vero vantaggio soltanto quando viene applicato con continuità, confrontato con benchmark appropriati e sottoposto a verifica ex post. Per questo considero i sei libri un punto di partenza operativo, non un sistema infallibile.
Il maggiore punto di forza della collana è la specializzazione: ogni metodo è costruito sulle caratteristiche del prodotto analizzato e utilizza un linguaggio tecnico, ma accessibile anche all’investitore privato. Il limite inevitabile riguarda la sintesi finale — un punteggio o un rating non può rappresentare tutte le caratteristiche di un’azione, di un ETF o di un prodotto bancario, e deve essere considerato la conclusione di un’analisi, non il suo sostituto.
Questi libri raccolgono il lavoro realizzato in un anno particolarmente intenso, durante il quale il confronto con gli amici del Network Economia Italiacom e l’utilizzo ragionato dell’intelligenza artificiale mi hanno permesso di trasformare esperienze e criteri sparsi in sei procedure complete. Il progetto continua: dopo la seconda edizione del Metodo Biagetti Evo, gli altri cinque metodi seguiranno lo stesso percorso di aggiornamento, e l’intera collana sarà presto disponibile anche su Google Libri.
Domande frequenti
Quanti sono i libri della collana Metodo Biagetti?
Sei: Evo 2 (azioni), ETF, Banche, Depositi, Broker e Prestiti. I primi quattro sono già pubblicati su Amazon, Broker e Prestiti sono in arrivo.
I libri usciranno anche su Google Libri?
Sì, a breve l’intera collana sarà disponibile anche su Google Libri, oltre che su Amazon dove è già acquistabile.
Ci sarà una seconda edizione anche per gli altri metodi?
È già in lavorazione: sul modello di quanto fatto con il Metodo Biagetti Evo 2, ETF, Banche, Depositi, Broker e Prestiti riceveranno aggiornamenti analoghi nei prossimi mesi.
Cos’è l’edge analitico nei Metodi Biagetti?
È la capacità di ricavare una valutazione migliore da dati già pubblici, organizzandoli in una sequenza di controlli fissa che riduce dimenticanze e bias, applicata in modo diverso a ciascuno dei sei prodotti finanziari.
I Metodi Biagetti sono consulenza finanziaria personalizzata?
No: sono strumenti editoriali con pesi dichiaratamente opinabili, pensati per rendere più trasparente il confronto tra prodotti, non raccomandazioni personalizzate su un singolo profilo di investitore.
Massimiliano Biagetti è analista finanziario indipendente, fondatore e direttore editoriale del Network Economia Italiacom. Non è un consulente finanziario e non svolge consulenza personalizzata. I contenuti dei libri e di questo articolo hanno finalità esclusivamente informative e non costituiscono raccomandazioni d’investimento; per verifiche sugli operatori e sulla normativa di riferimento si possono consultare i siti di Consob, Banca d’Italia e dell’OCF – Organismo di Vigilanza e Tenuta dell’Albo Unico dei Consulenti Finanziari.
I miei libri su Amazon: i metodi di valutazione degli asset finanziari inventati da noi di Economia Italiacom
- Metodo Biagetti per Azioni – 2ª edizione, migliorata in tutto
- Metodo Biagetti ETF (CORE-Matrix Score)
- Metodo Biagetti Banche e Conti Correnti
- Metodo Biagetti Depositi
- Metodo Biagetti Broker (in arrivo)
- Metodo Biagetti Prestiti (in arrivo)


